代币化存款合规要点解析
2026.11.05 乔喆沅 成晓宇 左维
背景
随着代币化股票、代币化ETF及其他代币化金融产品的进一步升温,代币化存款(Tokenised Deposit)也从“概念实验”迈向“落地实施”阶段。截至2025年年底,香港银行托管的代币化存款规模已达390亿港元。在香港金融管理局(“金管局”)Ensemble TX项目下,汇丰银行及渣打银行(香港)已向特定机构客户开始提供代币化存款(Tokenised Deposit)服务,而包括中国银行(香港)、中国建设银行(香港)、富邦银行在内的其他持牌银行也开始通过金管局的基础设施进行银行间的代币化存款项目试点。
我们将在下文介绍代币化存款的基本概念及主要运作模式,并分析金融机构在设计及推出代币化存款项目时需要关注的主要法律、监管及交易执行问题。
一、什么是代币化存款?
代币化存款(Tokenised Deposit)是指持牌银行将客户存放于银行的传统存款,以1:1的比例转换为记录在区块链分布式账本(DLT)上的数字代币。每一笔代币化存款均由代币发行银行资产负债表上对应数量的资产全额支撑。
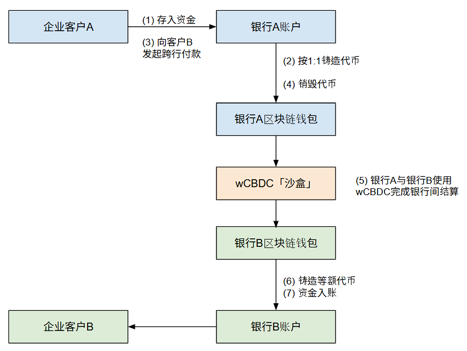
当代币化存款在两间银间发生转账时,转出银行在相关区块链上销毁代币,而转入银行在相关区块链上铸造代币,两间银行后续通过银行间结算程序(例如Wholesale Central Bank Digital Currency、Real-Time Gross Settlement、或Nostro/Vostro账户)完成资金结算。
代币化存款的法律性质仍为银行存款,而非新型资产类别。代币化存款将存款的记录、转移和管理由传统银行间沟通系统(如SWIFT)迁移至区块链,从而实现全天候(24/7)、近乎实时的资金转移与结算。
二、代币化存款的应用场景
代币化存款尤其适合具有复杂司库管理需求、交易频繁、金额巨大、或需要全天候即时或可编程支付的企业或机构,例如大型跨国企业、科技驱动型企业、金融机构等。代币化存款的典型应用场景包括:
跨国企业内部资金实时调拨
24/7流动性管理与现金归集(cash pooling)
大宗商品贸易跨境支付
通过智能合约实现的自动化、条件触发式付款(可编程支付)
作为代币化资产的链上结算工具
三、代币化存款的优势
相较于传统存款及电汇模式,代币化存款的优势主要体现在以下方面。
结算速度:传统电汇通过SWIFT等既定转账网络发送指令,通常需要一至数个工作日结算,受截止时间影响,也依赖批量处理和中介银行。代币化存款在区块链上发行并完成转账,支持全天候转账和接近实时结算。
灵活转账:区块链网络不受地区、时区、工作日限制,企业无需为应对不同地区的付款需求在各地预留大量闲置资金,可即时将资金调拨至需要之处。
汇率锁定:在涉及不同币种的转账时,代币化存款在发生转账时可以即刻通过自动化流动性池(automated liquidity pool)或多央行数字货币账本(multi-currency CBDC ledger)锁定汇率,减少传统存款转账因结算时差带来的汇率风险。
自动化流程:企业可以通过智能合约设定自动触发转账交易的先决条件,减少人工操作错误及运营延误。
准确预测资金状况:企业可以通过区块链钱包实时查看全球账户余额,而不用依赖传统存款的银行对账系统,提升现金流预测与决策的准确性。
AML/KYC合规:代币化存款转账可以通过私有化区块链、钱包白名单等措施有效控制洗钱(ML)及恐怖分子资金筹集(TF)的风险,还可以在代币转让的区块链交易信息中同时纳入客户尽职调查(KYC)等合规信息,即时完成合规义务。
四、代币化存款vs稳定币
代币化存款与稳定币都依赖区块链技术以数字代币的形式存在,且都承诺与法定货币按1:1比例保持价值稳定,但两者在发行主体、法律权利、以及保障等方面存在本质差异。
代币化存款
稳定币
发行主体
持牌银行(需要符合储备金、流动资金、存款保险等监管要求)
(一般为)私人公司
发行机制及价值基础
基于客户在银行的存款,与存款金额1:1对应
基于发行人持有的储备资产,通常包括现金、银行存款或其他投资产品,未必1:1完全挂钩
法律权利及保障
针对银行的债权,与传统银行存款一致的权利,受存款保障制度的保障
针对发行人的申索权,不受存款保障制度的保障
破产风险
较低,受制于持牌银行破产程序
中等,受制于私人公司破产程序及债权人优先次序
监管框架
(香港)
《银行业条例》,受金管局监管
《稳定币条例》,受金管局监管
流通范围
同一银行的不同客户,或参与同一代币化存款区块链基础设施的不同银行的客户
与底层区块链匹配的钱包
AML/ KYC合规
通过私有化区块链/钱包白名单程序直接确保参与方的合规性,将尽职调查信息嵌入区块链交易信息且记录不可篡改
外置与稳定币发行流通,须通过额外的尽职调查/审核程序
法币提存
直接通过发行银行进行法币-代币化存款间的转换
一般需要通过稳定币发行人/虚拟资产交易所进行法币-稳定币间的转换,可能涉及买卖点差、手续费等费用
总体而言,代币化存款延续了传统银行存款的法律属性、信用基础与监管框架,相较稳定币有更强的价值基础及权益保护框架,能够完全避免脱钩风险。然而,代币化存款的转账只能够在使用同一区块链基础设施的账户间进行,相较稳定币具有一定的局限性。这些基础属性上的差异,进一步影响了二者的功能定位、适用场景,以及各自在合规监管与风险治理方面的发展方向。
五、代币化存款案例分析
1) 汇丰银行代币化存款服务
在金管局Ensemble TX项目下,汇丰银行于2025年11月成功为蚂蚁国际完成了一笔380万港元的跨行代币化存款转账交易1,将代币化的客户资金从蚂蚁国际于汇丰银行的钱包转移至其在另一香港本地银行的钱包。依赖与汇丰银行系统兼容的跨链互操作层(Interoperability Layer),该交易成功验证了代币化存款在不同金融机构间转账的可操作性,企业客户无需依赖传统银行清算系统的营业时间,即可实现全天候(24/7)的资金转账结算。
2) 蚂蚁数科-朗欣电桩收益RWA
在金管局Ensemble项目沙盒下,蚂蚁数字科技联合朗新集团于2024年8月成功完成了以境内电动汽车充电桩收益权为基础的RWA项目,将电桩收益权打包装入基金,将基金份额代币化,并允许投资人通过于试点银行的代币化存款以券款对付(delivery-versus-payment)的方式认购结算基金份额。与其他代币化产品通过法币/虚拟资产认购的方式不同,投资人只要在试点银行的钱包中持有代币化存款,就可以通过Ensemble沙盒的互操作层(interoperability layer)发出购买代币化基金份额的指令,智能合约在同一瞬间自动执行双向交换 – 划转投资人钱包内的代币化存款,同时将代币化基金通证分派至该钱包。通过代币化存款进行认购有效消除了传统法币银行间转账交易的延迟及虚拟货币的价格波动风险。
六、代币化存款转账流程
1) 同行转账
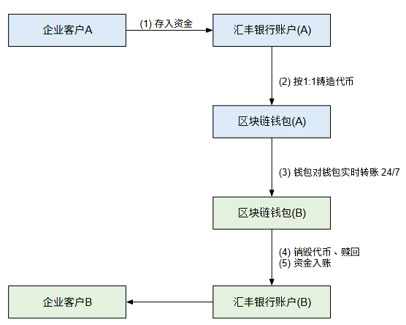
在同行转账场景下,付款方与收款方均为同一银行(以汇丰银行为例)的客户,代币化存款可在该银行体系内直接完成钱包间转移,无须经过外部清算网络,并始终与银行存款保持1:1对应关系。
2) 跨行转账
在跨行转账场景下,付款方与收款方分属不同银行,交易除涉及代币化存款的转移外,还需通过银行间结算程序(例如Wholesale Central Bank Digital Currency)完成银行间资金结算,从而实现代币与资金的同步交收。
七、在香港提供代币化存款服务的合规要点
1) 牌照要求:《银行业条例》(第155章)
代币化存款是传统银行存款的代币化形式,其法律性质上不会因采用区块链技术而改变。根据《银行业条例》,只有认可机构(包括持牌银行、有限制牌照银行及接受存款公司)可在香港经营接受存款业务。由于代币化存款在法律本质上仍属于“存款”,因此仅认可机构才可提供代币化存款服务。鉴于有限制牌照银行及接受存款公司在存款金额与期限上受到法律限制,在实践中,一般只有持牌银行才能提供代币化存款服务。任何非认可机构如实质上经营代币化存款业务,均可能构成刑事罪行。
2) 反洗钱:《打击洗钱及恐怖分子资金筹集条例》(第615章)(AMLO)
即便客户已与银行建立关系、且存放代币化存款的区块链钱包由银行本身持有/控制,银行仍应根据代币化存款的特点及操作流程制定相应的反洗钱及饭恐怖分子资金筹集合规措施,包括但不限于对客户风险状况进行适当的更新或补充尽调,并在钱包与交易层面增加以区块链及钱包地址为基础的制裁/反洗钱筛查及持续监测。在涉及金额不低于8,000港元的代币化存款转账时,银行还应特别遵守AMLO附表二13A条转账规则下的相关客户信息收集及传递要求,确保相应信息的识别、筛查、记录与可追溯安排到位。
3) 风险管理
银行在开展代币化存款业务前应对该业务带来的特殊风险进行全面评估,并建立与之相称的风险管理体系,涵盖:区块链及智能合约相关的技术风险(包括代码审计、私钥管理、网络安全);运营韧性(系统可用性、灾难恢复,尤其在24/7运营模式下);第三方风险(如使用外部技术服务商时的尽职审查及外包管理);以及法律风险(代币转移的结算、跨境法律冲突等)。
4) 资产隔离
银行应确保代币化存款与底层存款始终保持1:1的对应关系,建立健全的对账机制,确保链上记录与银行核心账务系统一致。银行还应妥善分隔客户资产与自有资产,并建立清晰的账簿记录,以保障客户在银行破产等极端情形下的权益。
5) 客户披露
银行应向客户清晰、公平地披露代币化存款的关键信息,包括:产品的法律性质,是否受存款保障计划保障及保障范围,相关技术风险及运营安排,代币的铸造、转移、销毁及赎回机制,以及适用的条款细则、费用和地域限制。披露内容不得具误导性,尤其不得使客户将代币化存款与稳定币或其他虚拟资产混淆。
6) 跨境资金调拨
代币化存款的核心优势之一是能够实现跨境实时资金调拨,但银行及企业客户须注意:
外汇管制:资金流入或流出实施外汇管制的司法管辖区时,代币化并不豁免当地的外汇登记、审批及额度要求,链上转账仍须符合底层资金流动的合规要求。
代币定性差异:同一代币化存款在不同司法管辖区可能有不同的法律定性。在香港被视为存款,但在其他地区可能被归类为虚拟资产、电子货币或证券,从而触发当地的发牌或注册要求,银行须逐一分析每一个适用地区对代币化存款的监管定性。
虚拟资产活动禁令:部分司法管辖区禁止或严格限制虚拟资产相关活动,若当地监管机构将代币化存款归入虚拟资产范畴,相关服务可能无法在该地提供。因此,代币化存款跨境转账方案须在每一个适用地区进行独立的法律及监管分析。
结语
代币化存款将区块链的效率与银行体系的安全性和监管确定性相结合,在香港积极建设数字资产枢纽的政策背景下,其应用前景广阔。有意提供代币化存款服务的银行应尽早就牌照、反洗钱、风险管理、披露及跨境合规等事项寻求法律意见。
*感谢曹星晔对本文的贡献
1.https://www.about.hsbc.com.hk/news-and-media/hsbc-completes-first-live-cross-bank-transaction-in-ensembletx
如您希望进一步了解代币化存款相关的法律及合规问题,欢迎与本所团队联系。
君合虚拟资产与金融科技团队
我们持续密切关注世界各地对区块链、虚拟资产监管的发展动向,在相关法律领域具有丰富的知识和经验。我们已经为众多机构客户及Web3企业在香港及其他国家地区发展虚拟资产及相关业务提供法律意见。
我们曾就稳定币及虚拟资产相关活动的合规要求发布以下文章,欢迎关注:
(1) 韩国AI监管框架, 可参阅我们早前发布的「君合法评丨Token 出海合规指引 - 韩国」一文。
(2) 有关新加坡AI监管框架, 可参阅我们早前发布的「新加坡AI监管框架概览及企业合规指引」一文。
(3) 有关欧盟《人工智能法案》相关监管, 可参阅我们早前发布的「欧盟《人工智能法案》(AI Act)相关监管要求概览」一文。
(4) 有关香港将针对就虚拟资产提供意见及虚拟资产管理新设牌照制度,可参阅我们之前发布的「香港将针对(1)就虚拟资产提供意见(VA Advisory)及(2)虚拟资产管理(VA Management)新设牌照制度」一文。
(5) 有关香港支付公司相关牌照简介, 可参阅我们早前发布的「香港支付公司相关牌照简介」一文。
(6) 有关香港人工智能相关监管,可参阅我们早前发布的「香港人工智能(AI)相关监管要求概览」一文。
(7) 有关美国数字资产立法最新进展,可参阅我们早前发布的「美国数字资产立法最新进展:参议院银行委员会正式通过 《CLARITY法案》」一文。
(8) 有关证监会开放代币化产品二级市场交易,可参阅我们早前发布的「香港RWA代币化新时代:证监会开放代币化产品二级市场交易」一文。
(9) 有关黄金RWA代币化,可参阅我们早前发布的「2026香港Web3新机遇 - 黄金RWA代币化」一文。
(10) 有关中国大陆监管部门针对虚拟货币及境内资产境外代币化项目的最新监管动向,可参阅我们早前发布的「虚拟货币及RWA新规出台 - 为境内优质资产境外代币化打开大门」一文。
(11) 有关香港财库局及证监会发布的虚拟资产交易服务咨询总结的解读,可参阅我们早前发布的「香港将针对虚拟资产交易、就虚拟资产提供意见、虚拟资产管理设立新的牌照制度」一文。
(12) 有关香港财库局及证监会发布的虚拟资产托管服务咨询文件的解读,可参阅我们早前发布的「香港将针对虚拟资产托管服务建立监管制度」一文。
(13) 有关香港证监会有关虚拟资产交易平台提供质押服务的通函解读,可参阅我们早前发布的「香港开放虚拟资产质押(Staking)(上篇):深度解析香港证监会《有关虚拟资产交易平台提供质押服务的通函》」及「香港开放虚拟资产质押(Staking)(下篇):一文读懂香港证监会《有关中介人虚拟资产相关活动的补充联合通函》」。
(14) 有关金管局为稳定币发行人提供监管指引而推出的《有关受规管稳定币活动的建议反洗钱及反恐怖分子资金筹集(AML/CFT) 要求的咨询文件》及《监管持牌稳定币发行人的指引草案》咨询文件,可分别参阅我们早前发布的「香港稳定币时代正式启航 —— 上篇:《稳定币条例草案》通过开启新篇章」及「香港稳定币时代正式启航 —— 下篇: 金管局指引咨询解密 - 发行人及分销商需知要点」。
(15) 有关香港金管局就在香港实施巴塞尔银行监管委员会对于银行持有加密资产的风险敞口相关的监管标准发布咨询文件,可参阅我们早前发布的「香港将实施有关银行持有RWA, 稳定币及比特币等加密资产的监管标准」一文。
(16) 有关美国推行《指导与建立美国稳定币国家创新法案》的法案重点,可参阅我们早前发布的「美国《GENIUS法案》 揭幕: 美元稳定币引领全球金融新篇章」一文。
(17) 有关香港政府刊登的《稳定币条例草案》的核心内容及申牌要点,可参阅我们早前发布的「香港稳定币时代加速到来 —— 香港 《稳定币条例草案》立法全速推进」一文。
(18) 有关香港金融管理局推出的数码债券资助计划,可参阅我们早前发布的「香港金融管理局推出“数码债券资助计划”」一文。
(19) 有关《在香港实施稳定币发行人监管制度的立法建议 - 咨询总结》的具体内容以及金管局推出的沙盒安排,可参阅我们早前发布的「一文读懂香港稳定币发行人牌照制度」一文。
(20) 有关《在香港实施稳定币发行人监管制度的立法建议 - 咨询文件》的具体内容以及金管局推出的沙盒安排,可参阅我们早前发布的「稳定币发行人可以开始申请加入香港金管局沙盒(Sandbox)安排」一文。
(21) 有关金管局对稳定币业务监管进行公众咨询得出的结论,可参阅我们之前发布的「香港金管局拟就经营稳定币业务设立强制性发牌制度」一文。
(22) 有关香港政府于2024年2月8日发布的《有关规管虚拟资产场外交易的立法建议》的公众咨询文件的详情,可参阅我们之前发布的「香港OTC立法咨询 - 为虚拟资产交易监管填补空白」一文。
(23) 有关证监会于2023年11月2日发布的两份与代币化证券相关的通函,可参阅我们之前发布的「代币化证券(Tokenised Securities):香港金融市场新趋势」一文。
(24) 有关证监会与香港金融管理局于2023年10月20日发出的《有关中介人的虚拟资产相关活动的联合通函》之内容,可参阅我们之前发布的「金融机构在香港提供虚拟资产相关活动(包括代币化证券业务)的最新监管导向」一文。
(25) 有关香港金融科技及Web3领域相关牌照简介,可参阅我们之前发布的「香港金融科技及Web3领域相关牌照简介 - 一文读懂香港信托或公司服务提供者(TCSP)、储值支付工具(SVF)及金钱服务经营者(MSO)牌照」一文。
(26) 有关美国、新加坡、香港对于稳定币的最新监管情况,可参阅我们之前发布的「浅谈全球稳定币监管(二):美国、新加坡、香港稳定币立法趋势比较」一文。
(27) 有关证监会于2023年2月20日发布的《有关适用于获证券及期货事务监察委员会发牌的虚拟资产交易平台营运者的建议监管规定的咨询文件》的详情,可参阅我们之前发布的「香港证监会就虚拟资产交易平台牌照(1、7号牌照及VASP牌照)申请要求展开咨询」一文。
(28) 有关香港特区政府于2022年10月31日发布的《关于在香港发展虚拟资产的政策宣言》的详情,可参阅我们之前发布的「确保Web3创新发生在香港 – 香港就推动建设虚拟资产中心发布政策宣言」一文。
(29) 有关证监会对VASP的监管体系,可参阅我们之前发布的「香港将针对虚拟资产服务提供商建立发牌制度」一文。
(30) 有关美国加密资产法案的讨论,可参阅我们之前发布的「美国Lummis-Gillibrand 加密资产法案要点解析」一文。
(31) 有关全球各主要国家及地区对于稳定币的监管情况,可参阅我们之前发布的「浅谈全球稳定币监管」一文。
声 明
《君合法律评论》所刊登的文章仅代表作者本人观点,不得视为君合律师事务所或其律师出具的正式法律意见或建议。如需转载或引用该等文章的任何内容,请注明出处。未经本所书面同意,不得转载或使用该等文章中包含的任何图片或影像。如您有意就相关议题进一步交流或探讨,欢迎与本所联系。